

- Басты бет
- /
- Жаңалықтар
- /
- Аймақ
- /
- КАМЕРАЛДЫҚ БАҚЫЛАУ: АЛШАҚТЫҚТАРДЫ АНЫҚТАУ ЖӘНЕ ОЛАРДЫ ЖОЮ ТӘРТІБІ ТҮСІНДІРІЛДІ
КАМЕРАЛДЫҚ БАҚЫЛАУ: АЛШАҚТЫҚТАРДЫ АНЫҚТАУ ЖӘНЕ ОЛАРДЫ ЖОЮ ТӘРТІБІ ТҮСІНДІРІЛДІ
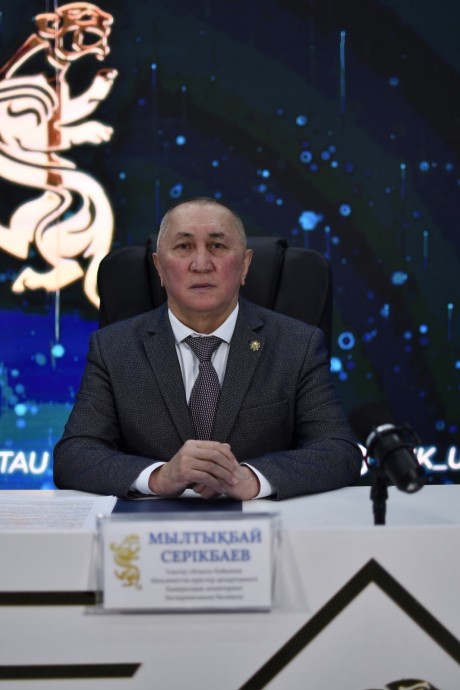
Ұлытау облысының Өңірлік коммуникациялар қызметінде Ұлытау облысы бойынша Мемлекеттік кірістер департаменті Камералдық мониторинг басқармасының басшысы Мылтықбай Қордабайұлы Серікбаевтың қатысуымен «Камералдық бақылау: алшақтықтарды анықтау және оларды жою тәртібі» тақырыбында брифинг өтті.
Брифинг барысында 2026 жылдан бастап қолданысқа енгізілген жаңа Салық кодексіне сәйкес камералдық бақылау жүргізу тәртібіндегі өзгерістер, салық есептілігіндегі алшақтықтарды анықтау және оларды жою тетіктері, сондай-ақ электрондық шот-фактуралар бойынша қосылған құн салығын есепке жатқызудың жаңа тәртібі түсіндірілді.
Спикердің айтуынша, камералдық бақылау – салық төлеуші ұсынған салық есептілігіндегі мәліметтерді салық органдарындағы және өзге де ақпараттық жүйелердегі деректермен салыстыру арқылы жүргізілетін бақылау түрі.
Мәселен, салық декларациясында көрсетілген көрсеткіштер электрондық шот-фактуралар жүйесіндегі немесе бақылау-касса машиналарындағы мәліметтермен салыстырылады. Мәліметтер арасында сәйкессіздік анықталған жағдайда алшақтық тіркеледі.
Сонымен қатар алшақтықтың анықталуы салық төлеушінің міндетті түрде заң бұзғанын білдірмейді. Мұндай сәйкессіздік техникалық қателіктерден немесе есептілікті толтыру кезінде жіберілген дәлсіздіктерден де туындауы мүмкін.
Алшақтықтар туралы хабарлама
Жаңа тәртіпке сәйкес камералдық бақылау барысында анықталған сәйкессіздіктер бойынша салық төлеушіге алшақтықтар туралы хабарлама жолданады.
Хабарлама алған жағдайда салық төлеуші онда көрсетілген
мәліметтерді мұқият зерделеп, салық есептілігімен және бастапқы құжаттармен салыстыруы қажет.
Егер сәйкессіздік салық төлеуші тарапынан жіберілген қателікке байланысты болса, оны қолданыстағы заңнамаға сәйкес түзету қажет. Ал салық төлеуші анықталған алшақтықпен келіспеген жағдайда тиісті құжаттарды ұсына отырып, түсініктеме беруге құқылы.
Спикер салық төлеушілерді жеке кабинетке келіп түсетін хабарламаларды тұрақты түрде бақылауға және оларды заңнамада белгіленген мерзімдерде орындауға шақырды.
ҚҚС-ты есепке жатқызудың жаңа тәртібі
Брифинг барысында электрондық шот-фактуралар бойынша қосылған құн салығын есепке жатқызу тәртібіндегі өзгерістерге де ерекше назар аударылды.
Жаңа Салық кодексінің талаптарына сәйкес, салық төлеуші электрондық шот-фактура бойынша ҚҚС сомасын есепке жатқызған жағдайда, 300.00 нысанындағы салық декларациясын ұсынғанға дейін электрондық шот-фактуралардың ақпараттық жүйесінде тиісті белгілерді қоюы қажет.
Бұл талап декларациядағы көрсеткіштер мен электрондық шот-фактуралар жүйесіндегі мәліметтердің сәйкестігін қамтамасыз етуге бағытталған.
Салық органдары ҚҚС бойынша декларацияда көрсетілген мәліметтерді электрондық шот-фактуралар жүйесіндегі деректермен автоматты түрде салыстырады. Мәліметтер арасында айырмашылық болған жағдайда камералдық бақылау нәтижесінде алшақтық анықталуы мүмкін.
Осыған байланысты кәсіпкерлер мен бухгалтерлерге ҚҚС бойынша декларацияны тапсырар алдында электрондық шот-фактуралар жүйесіндегі барлық мәліметтерді мұқият тексеру ұсынылды.
Өтпелі кезеңдегі операциялар
Сондай-ақ брифингте 2025 жылы жасалған, алайда құжаттары 2026 жылы рәсімделген операциялар бойынша ҚҚС-ты есепке жатқызу мәселесі қаралды.
Мұндай жағдайларда салық кезеңін анықтау кезінде бұрын қолданыста болған және 2026 жылдан бастап күшіне енген жаңа Салық кодексінің
нормалары мен өтпелі ережелерді ескеру қажет.
Спикердің айтуынша, мұндай операцияларды бухгалтерлік және салықтық есепте дұрыс көрсету, сондай-ақ ҚҚС-ты есепке жатқызу кезеңін заңнама талаптарына сәйкес айқындау маңызды.
Салық төлеушілерге ұсыныстар
Брифинг қорытындысында салық төлеушілерге бірқатар маңызды ұсыныстар берілді. Атап айтқанда, салық есептілігін тапсырмас бұрын көрсетілген мәліметтердің дұрыстығын тексеру, электрондық шот-фактуралар жүйесіндегі ақпараттың декларация көрсеткіштерімен сәйкестігін бақылау және ҚҚС-ты есепке жатқызуға қатысты қажетті белгілердің уақытылы қойылғанына назар аудару қажет.
Сондай-ақ салық төлеушінің жеке кабинетіне келіп түсетін хабарламаларды тұрақты түрде тексеріп, анықталған сәйкессіздіктерді белгіленген мерзімде түзету немесе тиісті түсініктеме беру ұсынылады.
Камералдық бақылаудың негізгі мақсаты – салық төлеушілердің есептілігіндегі сәйкессіздіктерді анықтап, оларды заңнамада белгіленген тәртіппен реттеуге мүмкіндік беру.
Осыған байланысты салық төлеушілерге салық есептілігін дұрыс әрі уақытылы тапсыруға, электрондық ақпараттық жүйелердегі мәліметтердің сәйкестігін бақылауға және камералдық бақылау нәтижелері бойынша келіп түскен хабарламаларға жауапкершілікпен қарауға кеңес беріледі.

